
L’IMU sulla seconda casa affittata è dovuta dal proprietario con aliquota base 10,6 per mille. Se il contratto è a canone concordato, molti comuni applicano un’aliquota ridotta.
Cos’è l’IMU e quando si paga sulla seconda casa affittata?
L’IMU è l’imposta municipale sugli immobili, dovuta dai proprietari di immobili che non sono prima casa. Se possiedi una seconda casa che dai in affitto, l’IMU è dovuta salvo casi particolari. La normativa prevede che l’imposta si calcola in base alla rendita catastale dell’immobile, rivalutata del 5% e moltiplicata per un coefficiente stabilito dalla legge.
L’IMU sulla seconda casa affittata si paga ogni anno in due rate: la prima entro il 16 giugno, la seconda entro il 16 dicembre. L’importo varia in base alla rendita catastale dell’immobile e all’aliquota decisa dal comune dove si trova l’immobile.
La normativa è soggetta ad aggiornamenti periodici: verifica sempre le condizioni attuali e le aliquote del tuo comune sul sito del Ministero dell’Economia o sul portale dell’Agenzia delle Entrate.
Come si calcola l’IMU per un immobile in affitto?
Il calcolo dell’IMU parte dalla rendita catastale dell’immobile, che si trova nella visura catastale. La rendita va rivalutata del 5% e poi moltiplicata per il coefficiente specifico della categoria catastale.
Per gli immobili a uso abitativo (categoria A, escluso A10), il coefficiente è 160.
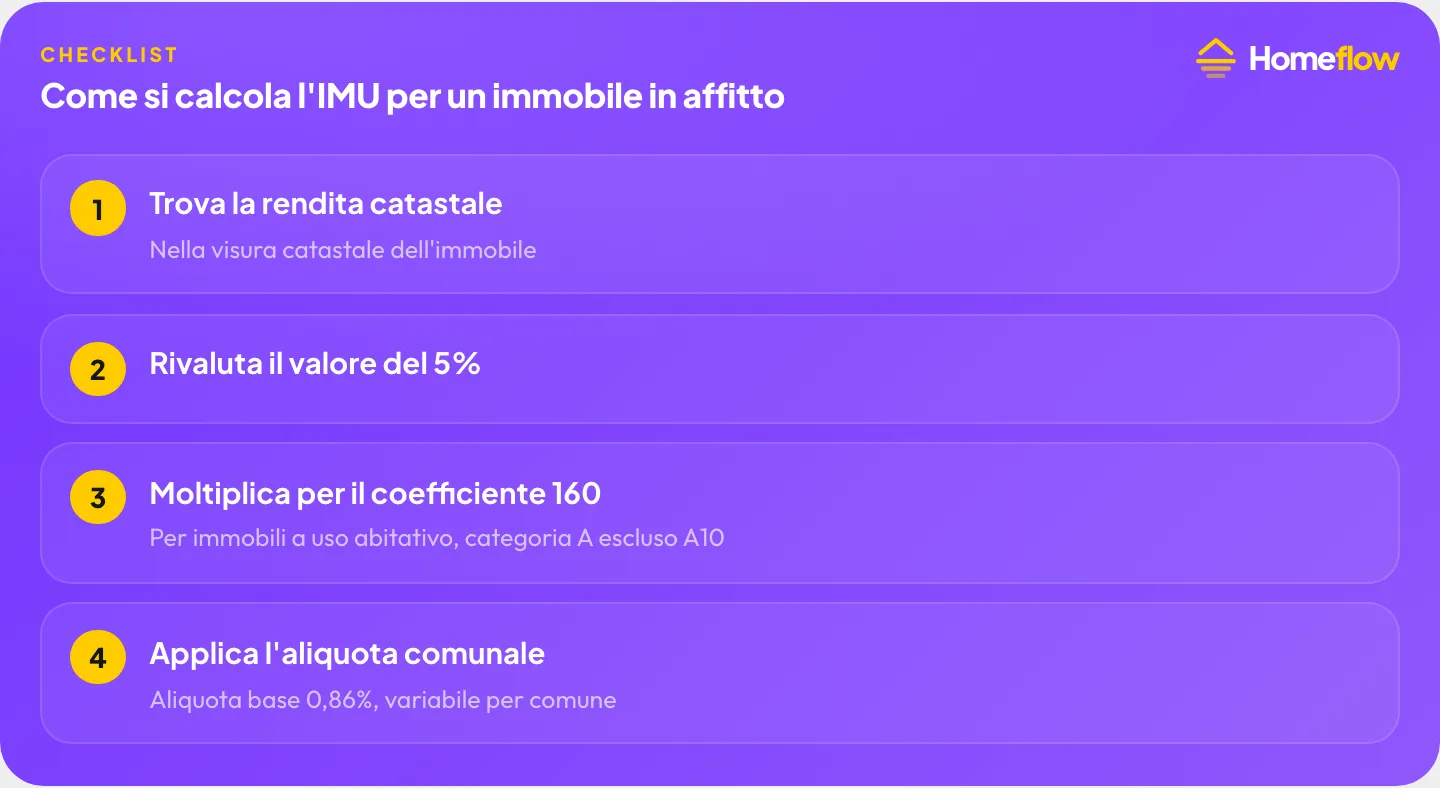 La formula è: rendita catastale + 5% × 160 × aliquota comunale.
L’aliquota base per l’IMU sulla seconda casa è dello 0,86%, ma ogni comune può aumentarla o diminuirla fino a un massimo stabilito dalla legge. Per conoscere l’aliquota esatta del tuo comune, consulta il sito del comune o la delibera IMU pubblicata ogni anno.
Esistono agevolazioni IMU per immobili affittati?
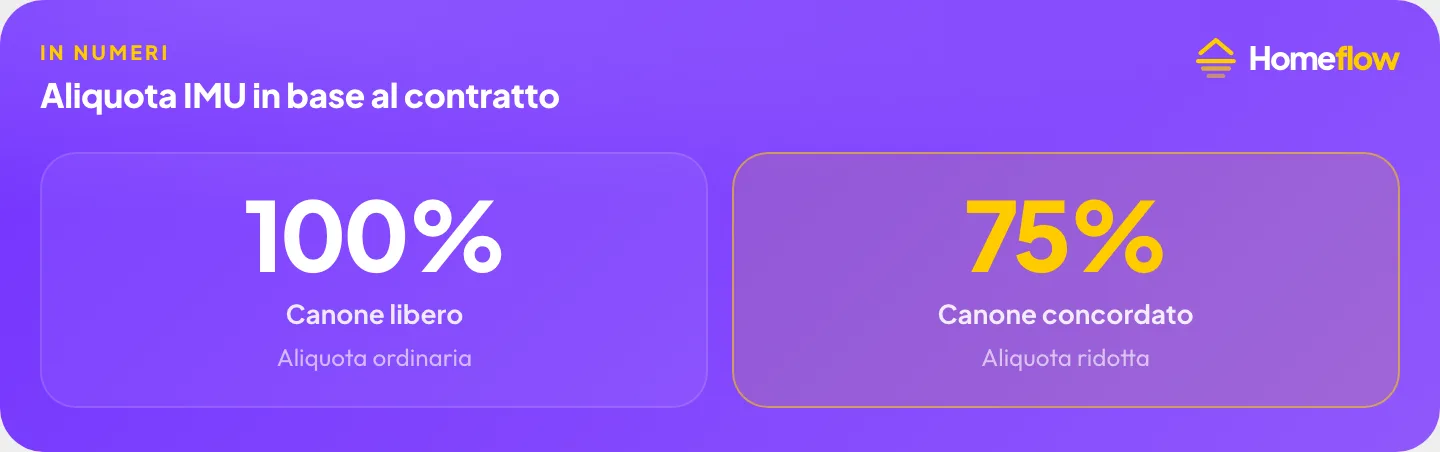
Sì, esistono alcune agevolazioni per l’IMU sugli immobili affittati. La principale è la riduzione dell’IMU per gli immobili dati in affitto a canone concordato. In questo caso, l’imposta è ridotta al 75% dell’importo calcolato con l’aliquota ordinaria.
Il canone concordato è previsto dagli accordi territoriali tra associazioni di proprietari e inquilini. Per usufruire della riduzione, il contratto deve essere stipulato secondo le condizioni previste dall’accordo territoriale del comune dove si trova l’immobile.
Un’altra agevolazione riguarda gli immobili sfitti. Se l’immobile non è affittato e non è utilizzato, l’IMU si paga comunque, salvo che non ricorrano le condizioni per l’esenzione previste per gli immobili inagibili o in ristrutturazione.
Il proprietario può scaricare l’IMU dalle tasse?
L’IMU pagata sugli immobili dati in affitto è deducibile dal reddito imponibile Irpef. Il proprietario che dichiara i canoni di affitto può dedurre l’IMU nella misura del 50% dell’imposta pagata.
La deduzione va indicata nella dichiarazione dei redditi, nel quadro dei redditi fondiari. Per ottenere la deduzione, è necessario conservare le ricevute di pagamento dell’IMU da esibire in caso di controllo.
Se l’immobile è in regime di cedolare secca, l’IMU non è deducibile perché la cedolare secca sostituisce l’Irpef e le relative addizionali, ma non l’IMU che resta comunque dovuta.
Cosa succede se l’inquilino non paga l’affitto: l’IMU è ancora dovuta?
Anche se l’inquilino non paga il canone di affitto, l’IMU resta dovuta dal proprietario. L’imposta è legata alla proprietà dell’immobile, non al reddito effettivamente percepito.
Se il proprietario non percepisce il canone a causa della morosità dell’inquilino, la normativa prevede in genere la possibilità di richiedere il rimborso o il non pagamento dell’IMU per il periodo di morosità, generalmente a condizione che il proprietario abbia avviato le procedure per il rilascio dell’immobile.
In questi casi, viene di norma richiesto di dimostrare l’avvio dell’azione legale entro i termini previsti dalla legge. Senza questa dimostrazione, l’IMU resta in genere dovuta anche in assenza di reddito da affitto. Per la procedura specifica, è opportuno rivolgersi a un professionista.
Come pagare l’IMU per un immobile in affitto?
L’IMU si paga tramite modello F24, con i codici tributo stabiliti dall’Agenzia delle Entrate. Per la seconda casa, il codice tributo è 3918 per l’imposta principale e 3919 per l’incremento di aliquota deciso dal comune.
Il pagamento può essere effettuato in due rate: la prima entro il 16 giugno, pari al 50% dell’imposta calcolata con l’aliquota dell’anno precedente
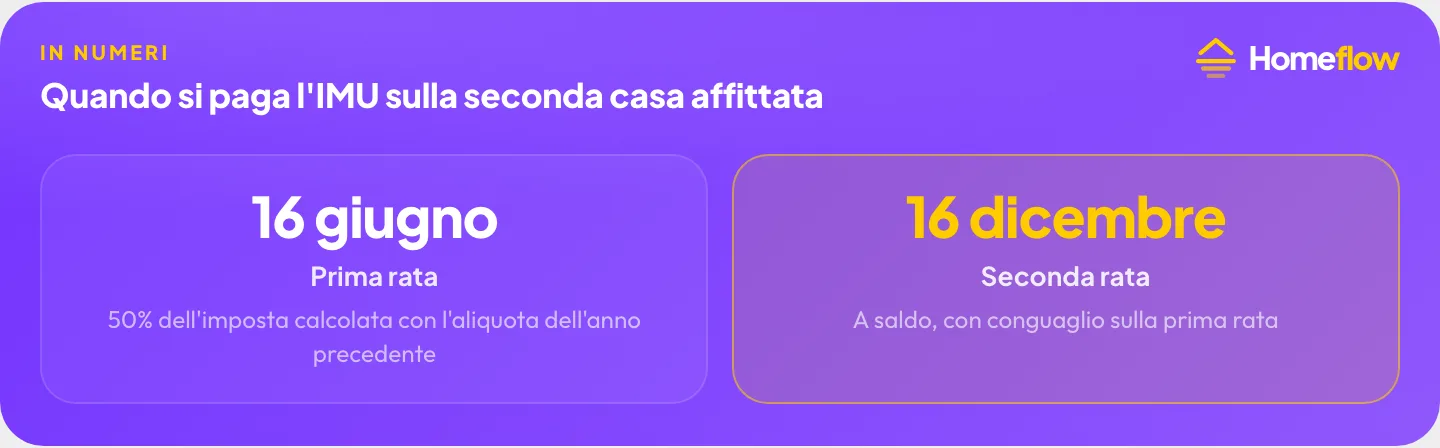 ; la seconda entro il 16 dicembre, a saldo dell’imposta dovuta per l’anno in corso, con conguaglio sulla prima rata.
Per evitare errori, è consigliabile utilizzare il calcolatore IMU del proprio comune o affidarsi a un commercialista, soprattutto se l’immobile è situato in un comune con aliquote particolari o se ci sono variazioni durante l’anno.
Questo articolo ha scopo informativo e non costituisce consulenza legale, fiscale o contrattuale. Per casi specifici, rivolgiti a un professionista.
Homeflow è in pre-lancio. Aiutiamo i proprietari a gestire la selezione degli inquilini e le richieste in modo strutturato, prima del contatto. Entra nella lista.